La remontée des taux de crédit immobilier aurait pu pénaliser davantage les acheteurs dans le neuf. Pourtant, à l’automne 2026, le pouvoir d’achat immobilier progresse dans cinq grandes villes sur dix. La raison : le recul des prix, confirmé par le retour des primo-accédants, soutenus par le PTZ élargi. C’est l’un des enseignements du 17e baromètre semestriel d’Empruntis et de Trouver-un-logement-neuf.com.
Immobilier neuf : les prix baissent dans huit grandes villes sur dix
C'est le paradoxe de cet automne : alors que les conditions de crédit se durcissent, acheter un logement neuf devient plus accessible dans plusieurs métropoles. Entre le printemps et l'automne 2026, le prix des appartements de trois pièces recule dans huit des dix villes étudiées.
Marseille (-11,88 %) et Lille (-11,18 %) enregistrent les baisses les plus importantes, devant Nice (-7,96 %) et même Paris (-7,45 %). Nantes suit avec un recul de 5,17 %, à 245 900 € le T3. Deux augmentations seulement, Lyon et Bordeaux affichent des hausses respectives de 2,98 % et 1,08 %, portant le prix moyen d'un trois-pièces à 411 800 € et 291 400 €.
« La baisse des prix dans plusieurs grandes villes redonne des marges de manœuvre aux acquéreurs, en particulier aux primo-accédants, qui représentent plus de 9 acheteurs sur 10 dans le neuf », souligne Céline Coletto, porte-parole de Trouver-un-logement-neuf.com.
Prix d'un T3 neuf dans les grandes villes en France automne 2026
| Rang | Ville | Prix T3 Automne 2026 | Evolution en 6 mois |
| 1 | Paris | 870 800 € | -7,45% |
| 2 | Nice | 526 300 € | -7,96% |
| 3 | Lyon | 411 800 € | 2,98% |
| 4 | Lille | 296 400 € | -11,18% |
| 5 | Bordeaux | 291 400 € | 1,08% |
| 6 | Strasbourg | 281 200 € | -0,81% |
| 7 | Marseille | 275 100 € | -11,88% |
| 8 | Montpellier | 266 000 € | -1,95% |
| 9 | Toulouse | 264 900 € | -1,08% |
| 10 | Nantes | 245 900 € | -5,17% |
Pouvoir d'achat immobilier : cinq villes profitent de la correction des prix
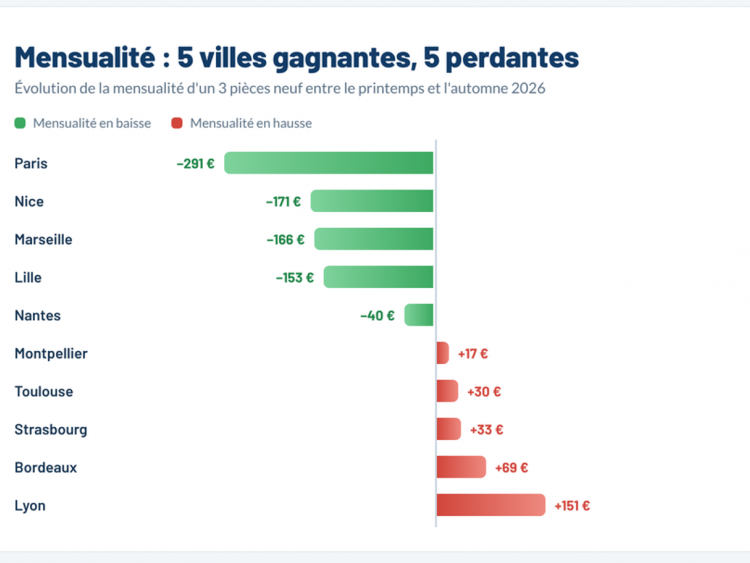
Car les taux ont bien remonté, atteignant 3,79 % en moyenne nationale sur vingt ans à fin octobre, contre 3,40 à 3,55 % au printemps. Les écarts entre les territoires se réduisent toutefois à seulement 0,07 point, entre Nantes (3,74 %) et Paris (3,81 %).
Mensualités à l'automne 2026 pour acheter un trois-pièces neuf
| Ville | Mensualité Automne 2026 |
Economie (-) ou surcoût (+) |
| Paris | 5 080€ | + 69 626€ |
| Nice | 2 419€ | + 49 848€ |
| Lyon | 2 450€ | - 38 520€ |
| Lille | 1 765€ | + 36 783€ |
| Marseille | 1 637€ | + 29 605€ |
| Bordeaux | 1 754€ | - 16 588€ |
| Strasbourg | 1 670€ | - 7 973€ |
| Montpellier | 1 583€ | - 3 978€ |
| Toulouse | 1 576€ | - 7 187€ |
| Nantes | 1 487€ | + 4 732€ |
Le PTZ ramène les primo-accédants vers l'immobilier neuf
Autre enseignement du baromètre : le profil des acheteurs évolue. Plus jeunes, avec 36 ans de moyenne d'âge, les emprunteurs sont désormais primo-accédants à 90,7 %, soit 6,7 points de plus qu'au printemps.
Leur budget moyen recule néanmoins de 12,7 %, à 292 190 €, tandis que leurs revenus diminuent de 13,8 %, à 4 617 € mensuels. Dans ce contexte, le PTZ élargi constitue un soutien majeur : 66,5 % des dossiers financés par Empruntis entre juin et octobre en bénéficient, contre 51 % six mois auparavant. La durée moyenne des crédits s'allonge également à 23,8 ans. « Le PTZ élargi joue pleinement son rôle : il ouvre de nouveau le neuf à des ménages plus jeunes, primo-accédants, parfois seuls avec un seul revenu », souligne Caroline Pasquereau d'Empruntis.
Un pouvoir d'achat retrouvé, mais encore fragile
Cette amélioration reste toutefois contrastée. Pour une mensualité de 1 000 € sur vingt ans, la capacité d'emprunt diminue encore de 2,26 à 3,47 % selon les villes. Les banques restent sélectives, tandis que les promoteurs multiplient les offres commerciales, entre frais de notaire offerts et remises par pièce.
Pour Céline Coletto, la baisse des prix reste néanmoins essentielle pour installer durablement le retour des acheteurs : « Le PTZ joue un rôle essentiel, mais les prix des logements restent déterminants : une aide au financement ne peut pas compenser indéfiniment un prix d’achat trop élevé. […] le marché devra proposer des logements dont le prix correspond réellement à leur capacité d’achat. »
Le pouvoir d'achat immobilier neuf retrouve ainsi des couleurs dans plusieurs grandes villes. Un signal encourageant, à condition que les prix continuent de s'ajuster aux capacités financières des ménages.